Administratorii, asociații și alte persoane care contribuie, în condițiile prevăzute de lege, la neachitarea datoriilor fiscale ale unei firme pot fi obligați să le plătească împreună cu aceasta.
Agenția Națională de Administrare Fiscală (ANAF) a aprobat o nouă procedură de atragere a răspunderii solidare, care detaliază verificarea transferurilor de active, identificarea relei-credințe și dreptul persoanelor vizate de a se apăra înainte de emiterea unei decizii.
Ordinul nr. 1.163 din 29 septembrie 2026, semnat de președintele ANAF, Adrian Nicușor Nica, a fost publicat în Monitorul Oficial la 14 octombrie 2026. Anexele, publicate în numărul 859 bis, stabilesc procedura și formularele utilizate de organele fiscale.
Actul înlocuiește instrucțiunile aprobate în 2014 și se aplică inclusiv procedurilor aflate în curs, cu respectarea actelor legal îndeplinite anterior și a efectelor juridice deja produse.
Datoriile firmei pot fi urmărite și la persoanele răspunzătoare
Răspunderea solidară permite Fiscului să urmărească recuperarea unor obligații restante și de la alte persoane decât debitorul inițial, dacă sunt îndeplinite condițiile legale.
Procedura privește obligațiile fiscale principale și accesorii existente în evidența debitorului la momentul atragerii răspunderii. Sumele trebuie corelate cu perioada în care persoana vizată a avut calitatea relevantă sau a realizat conduita imputată.
Ordinul precizează că răspunderea se stabilește „doar în limita sumelor rezultate ca urmare a acțiunilor sau inacțiunilor persoanelor vizate”, săvârșite cu încălcarea legii și care au condus la neachitarea obligațiilor.
Prin urmare, simpla existență a unor datorii sau calitatea de administrator ori asociat nu justifică automat transferarea tuturor restanțelor firmei asupra unei persoane. ANAF trebuie să individualizeze situația și temeiul răspunderii.
Obligațiile pentru care dreptul de a cere executarea silită s-a prescris sunt excluse din această procedură.
Transferurile către firme controlate și vânzările fictive, verificate de Fisc
Printre elementele pe care inspectorii le pot analiza pentru stabilirea relei-credințe se află diminuarea nejustificată a patrimoniului.
Documentul menționează transferuri, donații, vânzări fictive, subevaluări și acte încheiate cu „entități controlate de aceeași persoană și/sau persoane interpuse”.
Sunt vizate și ascunderea activelor, neînregistrarea lor în contabilitate ori cesionarea creanțelor către persoane afiliate cu încălcarea legislației.
ANAF poate verifica utilizarea lichidităților în alte scopuri decât plata obligațiilor fiscale. Procedura prevede însă o excepție pentru banii folosiți la cheltuieli necesare desfășurării activității.
Aceste elemente „nu constituie, prin ele însele, prezumții absolute de răspundere”. Ele trebuie analizate împreună cu documentele, atribuțiile persoanei, perioada relevantă și legătura dintre conduita acesteia și datoriile urmărite.
Insolvența și acumularea datoriilor
Un capitol distinct privește persoanele care au determinat, cu rea-credință, acumularea și sustragerea de la plata obligațiilor restante ale unui debitor pentru care s-a solicitat deschiderea insolvenței.
În această situație, organul fiscal trebuie să analizeze cumulativ două componente: contribuția la acumularea datoriilor și conduita prin care plata sau recuperarea lor a fost împiedicată, diminuată ori eludată.
Exemplele enumerate includ continuarea activității fără măsuri reale pentru plata obligațiilor, plățile selective către persoane afiliate și retragerile de numerar sau transferurile fără justificare economică reală.
Procedura reglementează separat și situația administratorilor care, cu rea-credință, nu au cerut deschiderea insolvenței, deși aveau această obligație legală.
Când poate răspunde firma care a preluat bunurile
Ordinul detaliază și răspunderea unei persoane juridice care controlează, este controlată sau se află sub control comun cu debitorul declarat insolvabil ori insolvent.
Pentru situația reglementată de acest capitol, activele preluate de la debitor trebuie să reprezinte cel puțin jumătate din valoarea contabilă a tuturor activelor firmei dobânditoare. Răspunderea este limitată la valoarea activului dobândit.
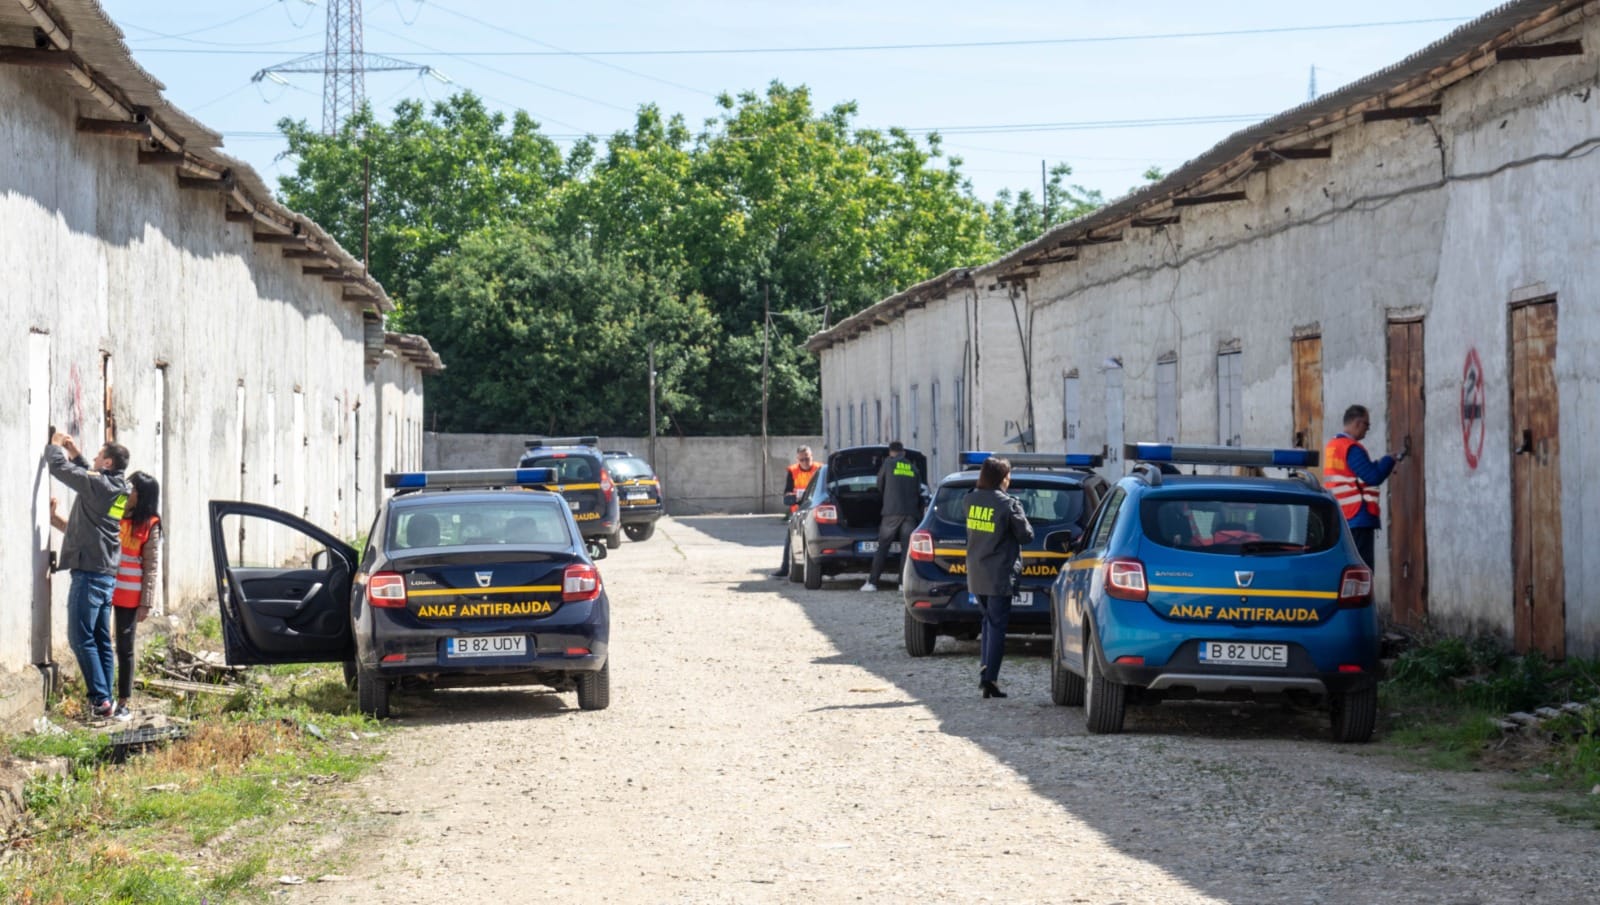
Inspectorii verifică relația de control, data și forma transferului, valorile contabile și documentele fiscale. Pot utiliza informații din e-Factura, SAF-T, evidențe bancare și baze de date privind proprietățile.
Audiere înainte de decizie și acces la documente
Persoana vizată trebuie să primească posibilitatea de a fi ascultată înainte ca ANAF să emită decizia de atragere a răspunderii.
Aceasta poate consulta documentația, formula obiecțiuni și prezenta înscrisuri în apărare. Poate fi asistată de avocat sau consultant și poate opta, în condițiile prevăzute de ordin, pentru audiere prin platforma de videoconferință MF-ANAF.
Termenul stabilit pentru audiere nu poate depăși zece zile lucrătoare de la comunicarea notificării, cu posibilitatea prelungirii pentru motive justificate. După audiere, persoana are cinci zile lucrătoare pentru a depune un punct de vedere scris și documente.
Neprezentarea la două convocări sau refuzul explicit de participare nu blochează continuarea procedurii. Dacă probele sunt insuficiente ori obligațiile urmărite nu mai există în sold, procedura trebuie închisă.
Contestație în 45 de zile și executare după termenul de plată
Decizia ANAF trebuie să descrie faptele, legătura de cauzalitate, perioada analizată și cuantumul sumelor imputate. Pentru fiecare persoană răspunzătoare se emite o decizie distinctă.
Actul poate fi contestat în 45 de zile de la comunicare, la organul fiscal emitent. Decizia de soluționare a contestației și actul fiscal pot fi atacate ulterior la instanța competentă.
După expirarea termenului legal de plată, decizia devine titlu executoriu. Ordinul permite și măsuri asigurătorii în timpul procedurii, dacă există pericolul ascunderii sau risipirii patrimoniului.
Sumele recuperate reduc corespunzător obligațiile urmărite. Aceeași datorie nu trebuie încasată de mai multe ori, chiar dacă pentru ea răspund solidar mai multe persoane.