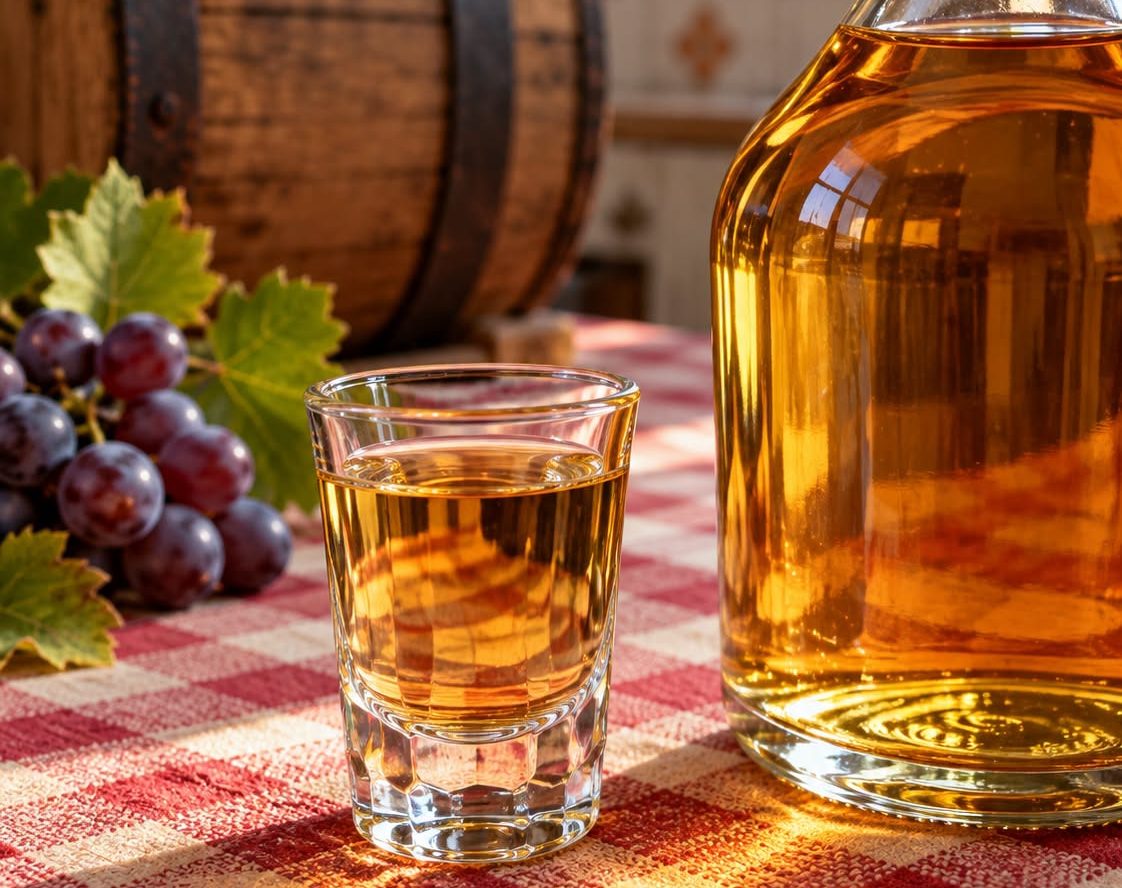
Gospodăriile înscrise în Registrul agricol vor putea beneficia de scutirea de accize pentru cel mult 200 de litri de băuturi alcoolice tradiționale pe an, dacă acestea nu sunt destinate vânzării. Modificarea Codului fiscal este prevăzută în Legea nr. 204 din 22 octombrie 2026, publicată în Monitorul Oficial nr. 886. Condițiile de evidență și documentele justificative vor fi stabilite prin norme metodologice.
Legea aprobă Ordonanța Guvernului nr. 22/2025 și introduce două alineate la articolul 342 din Codul fiscal. Prima completare stabilește categoria băuturilor vizate, plafonul anual și condițiile pentru gospodăriile beneficiare.
„Sunt scutite de la plata accizelor băuturile alcoolice tradiționale, astfel cum sunt reglementate prin dispoziții speciale, în limita a 200 litri anual pe o gospodărie evidențiată în Registrul agricol”, prevede actul normativ. Scutirea vizează băuturile „care nu sunt supuse vânzării”.
Limita producție pentru care se aplică scutirea de acciză
Plafonul se aplică gospodăriei, nu fiecărui membru al acesteia. Astfel, o gospodărie cu mai mulți adulți nu beneficiază de multiplicarea cantității scutite în funcție de numărul lor. Înscrierea în Registrul agricol este o condiție expresă, iar băuturile trebuie să se încadreze în categoria celor tradiționale, definită prin reglementările speciale la care trimite legea.
Practic, măsura reduce sarcina fiscală pentru cantitățile care îndeplinesc aceste cerințe. Limita de 200 de litri nu reprezintă însă o permisiune de comercializare fără accize.
Dacă băutura este destinată vânzării, condiția prevăzută pentru această scutire nu mai este îndeplinită. Noua prevedere privește accizele și nu înlătură, prin ea însăși, celelalte obligații legale aplicabile producerii sau comercializării alcoolului.
Pentru băuturile fermentate
A doua completare se referă la modul în care sunt calculate limitele pentru micii producători independenți de băuturi fermentate.
„Cantitatea de băuturi alcoolice tradiționale nedestinate vânzării nu se include în stabilirea limitelor cantitative prevăzute la alin. (1²) pentru micii producători independenți de băuturi fermentate”, stabilește noul alineat.
Băuturile fermentate se obțin prin transformarea zaharurilor în alcool, fără distilare. Exemple sunt vinul, cidrul, perry (din pere) și hidromelul (din miere). Fiscal, berea și vinul au categorii distincte de „alte băuturi fermentate”.
Această regulă separă cantitățile tradiționale nedestinate vânzării de cele luate în calcul la verificarea plafoanelor respective. Legea nu modifică prin acest pasaj valoarea limitelor pentru micii producători, ci precizează ce cantități sunt excluse din calculul lor.
Aplicarea măsurii presupune și justificarea cantităților. „Prin normele metodologice de aplicare a alineatelor precedente se vor stabili condițiile și modelul documentelor necesare luării în evidență și justificării cantităților”, precizează legea.